Optimiser sa trésorerie quand on trade à son compte : le solde bancaire n’est pas votre argent disponible
Pour un trader à son compte, un solde créditeur ne suffit pas. Entre impôts, cotisations, plateformes et périodes de pertes, votre trésorerie disponible se calcule en retirant les montants déjà engagés. Suivez, anticipez et séparez les flux pour éviter les mauvaises surprises.
Optimiser sa trésorerie quand on trade à son compte : le solde bancaire n’est pas votre argent disponible
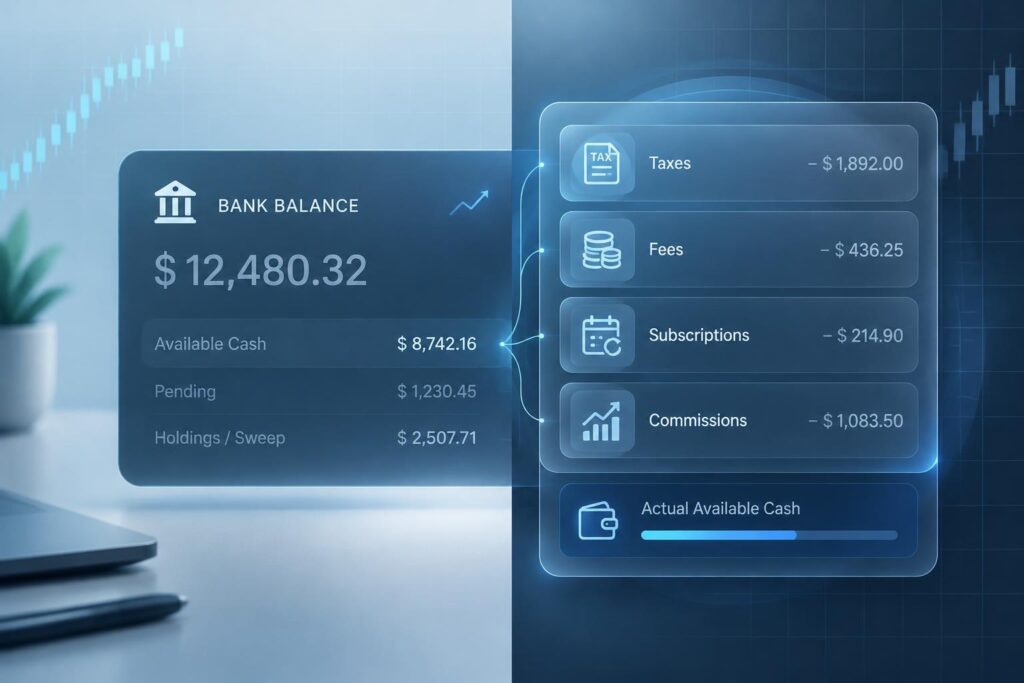
Pour un trader indépendant, un compte créditeur ne signifie pas que tout l’argent est disponible. Une partie peut déjà être destinée aux impôts, aux cotisations, aux abonnements de données, aux commissions ou à une période de pertes. Une gestion de trésorerie rigoureuse consiste à rendre ces engagements visibles avant qu’ils ne créent une tension.
Faire la différence entre performance, bénéfice et trésorerie disponible
Le chiffre d’affaires, lorsqu’il existe dans votre activité, mesure les revenus générés. Le bénéfice tient compte des charges déductibles. La trésorerie correspond, elle, à l’argent effectivement présent et mobilisable à un instant donné. Ces trois notions ne se confondent pas, surtout lorsque les revenus du trading sont irréguliers ou qu’un règlement reste à recevoir.
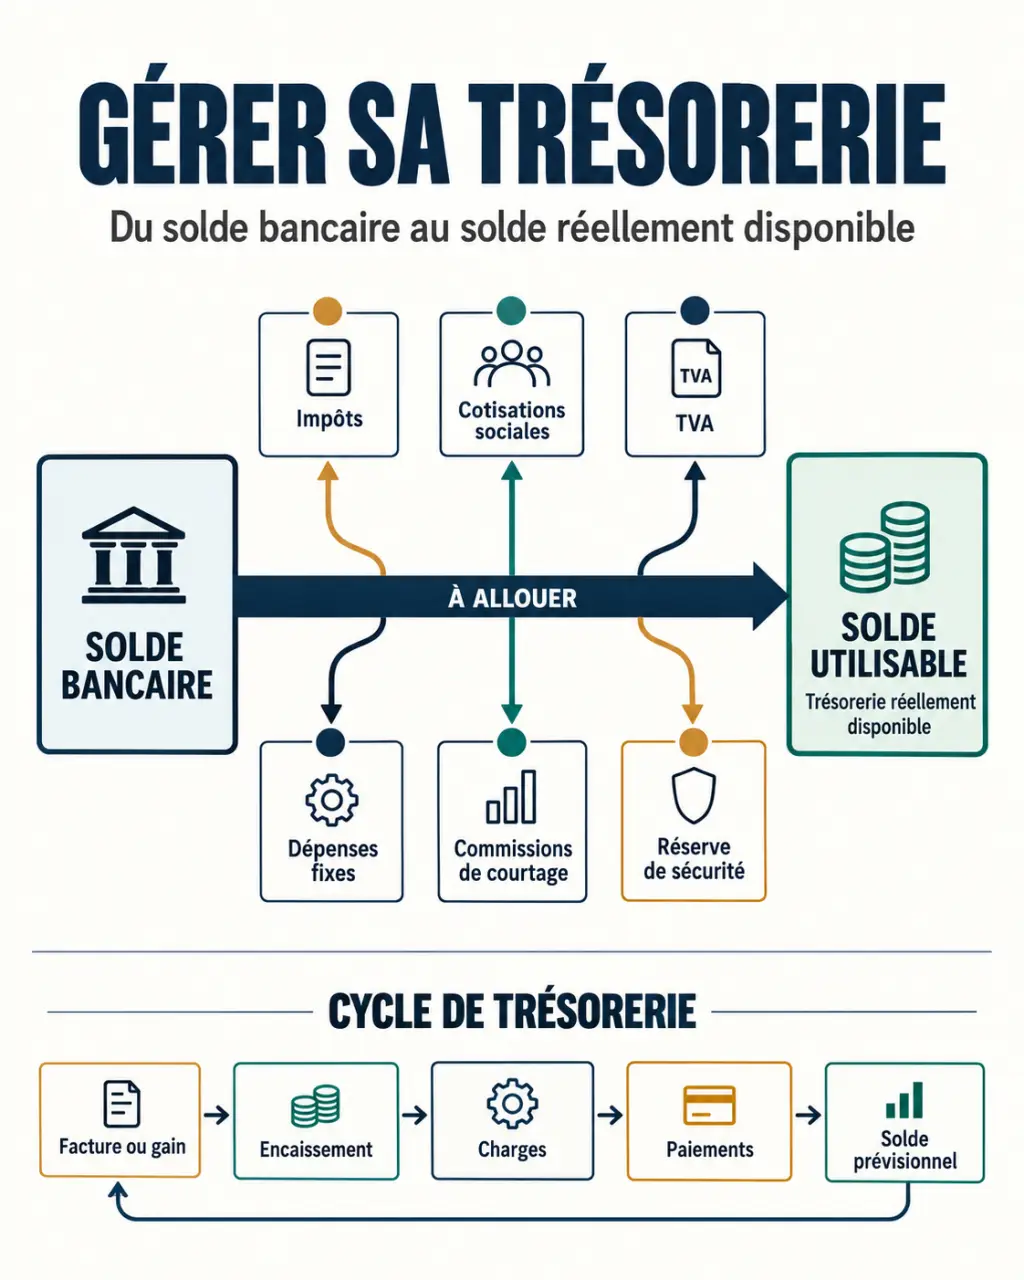
Une facture émise pour une activité de conseil, une plus-value non encore retirée de la plateforme ou un gain comptabilisé ne finance pas automatiquement une dépense personnelle. À l’inverse, les commissions de courtage, les frais de change, les abonnements logiciels et les prélèvements fiscaux peuvent réduire le cash disponible sans être ressentis immédiatement.
Calculer le vrai solde utilisable
Partez du solde bancaire, puis retirez les montants déjà affectés : TVA si elle s’applique, cotisations sociales, impôts provisionnés, dépenses fixes à venir et marge de sécurité. Le résultat correspond à votre trésorerie disponible. Cette règle évite d’interpréter un pic de revenus comme une capacité immédiate de retrait ou d’investissement.
Construire un tableau de trésorerie adapté aux revenus variables
Un tableau simple suffit au départ, à condition d’être mis à jour. Organisez-le par semaine si votre activité génère des flux fréquents, puis consolidez-le chaque mois. L’objectif n’est pas de prédire parfaitement les gains, mais de visualiser les échéances certaines et les scénarios plausibles.
| Période | Solde initial | Encaissements attendus | Décaissements prévus | Solde prévisionnel |
|---|---|---|---|---|
| Semaine ou mois | Solde rapproché | Revenus retirés, clients, remboursements | Charges, plateformes, impôts, vie courante | Solde initial + encaissements – décaissements |
Ajoutez trois hypothèses : une période normale, un mois sans retrait de gains et un incident coûteux. Cette approche révèle le seuil sous lequel une dépense doit être reportée ou un financement préparé. Le besoin en fonds de roulement, ou BFR, désigne le décalage entre les sommes à payer et celles réellement encaissées. Un retard client ou un retrait de gains différé peut donc peser sur la trésorerie, même si l’activité reste rentable.
Le rythme de contrôle qui évite les mauvaises surprises
Un contrôle rapide quotidien permet de repérer une commission inhabituelle, un paiement oublié ou un solde de plateforme différent du relevé bancaire. Chaque semaine, rapprochez les écritures avec la banque. Une fois par mois, actualisez les prévisions sur les prochains mois et vérifiez les provisions. Cette routine courte est plus fiable qu’un bilan réalisé dans l’urgence.
Isoler les flux pour ne pas confondre capital de travail et argent personnel
Un compte bancaire dédié à l’activité clarifie les mouvements et facilite le travail comptable. Il permet aussi de distinguer le capital engagé dans l’activité, la rémunération personnelle et les charges à venir. Des sous-comptes ou des enveloppes séparées peuvent être réservés aux impôts, à la TVA, aux cotisations et à la réserve de sécurité.
Pensez à une corde tendue entre deux points : si toute la tension repose sur un seul brin, le moindre à-coup le fragilise. Séparer les enveloppes financières joue le même rôle. Le compte courant sert aux flux immédiats, la provision fiscale absorbe une échéance connue et la réserve amortit un mois défavorable. Cette organisation évite qu’un retrait personnel ou une perte ponctuelle ne mette en péril l’ensemble du dispositif.
Pour approfondir les choix d’organisation financière et les réflexes de pilotage, vous pouvez lire la suite de cet article au moment de comparer vos besoins avec les solutions disponibles.
Réduire les décalages d’encaissement et protéger les échéances
Les traders indépendants qui exercent aussi une activité de prestation doivent traiter la facturation comme un levier de trésorerie. Émettez la facture dès que la prestation le permet, demandez un acompte à la commande lorsque le projet mobilise du temps ou des frais, et fixez des conditions de paiement explicites. Une facture envoyée tardivement décale mécaniquement l’encaissement.
- suivez les échéances clients dans le tableau de trésorerie ;
- préparez une relance courtoise avant, puis après, la date prévue ;
- privilégiez des moyens de paiement traçables et rapides ;
- réglez vos fournisseurs à l’échéance convenue, sans avancer inutilement les paiements.
Pour l’activité de trading elle-même, surveillez séparément les frais de plateforme, les commissions, les conversions de devises et les éventuels besoins de marge. Ils ne relèvent pas d’un impayé client, mais peuvent créer le même effet : une sortie de liquidités plus rapide que prévu. Intégrez ces montants dans les décaissements prévus plutôt que de les déduire seulement après leur paiement.
Choisir un outil et décider quoi faire d’un excédent
Excel, Google Sheets ou LibreOffice Calc conviennent si le volume d’opérations reste raisonnable et si vous êtes discipliné dans le rapprochement bancaire. Une application ou un logiciel de trésorerie devient pertinent lorsque vous avez plusieurs comptes, des devises différentes, des factures récurrentes ou besoin d’alertes automatiques. Comparez surtout l’import bancaire, les prévisions, les exports comptables, la sécurité et le coût réel de l’outil.
Le bon outil est celui qui vous permet de retrouver rapidement les encaissements, les décaissements et les échéances à venir. Il doit aussi faciliter la mise à jour du solde prévisionnel. Un tableau très complet, mais rarement actualisé, sera moins utile qu’un suivi simple consulté chaque semaine.
Avant de placer un excédent, conservez une réserve immédiatement accessible. Elle doit couvrir les charges fixes, les prélèvements attendus et une période de revenus réduits. Un compte à terme ou un placement de court terme ne se justifie que pour une somme dont vous n’avez pas besoin à brève échéance. En cas de tension prévisible, échangez tôt avec votre banque ou votre comptable : un découvert autorisé négocié ou un financement adapté se prépare bien avant le solde négatif.
Avertissement. Le trading comporte un risque de perte en capital. Les challenges de prop firms sont payants et leur réussite n'est pas garantie. Ce contenu est informatif et ne constitue pas un conseil en investissement.
Gilles Vernadeau suit au quotidien l’actualité des prop firms et la traduit en informations claires, utiles et faciles à comparer. Il aide les lecteurs à repérer les évolutions importantes, à comprendre les conditions proposées et à choisir des opportunités plus adaptées à leur profil. Son ton est pédagogique, accessible et toujours orienté vers le concret.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.