Payout prop firm : encaisser, réinvestir ou freiner le risque après le premier versement ?
Un payout ne veut pas dire “dépensez”. Calculez le net reçu, créez une réserve fiscale, répartissez vos fonds et gardez la discipline pour éviter la rechute.
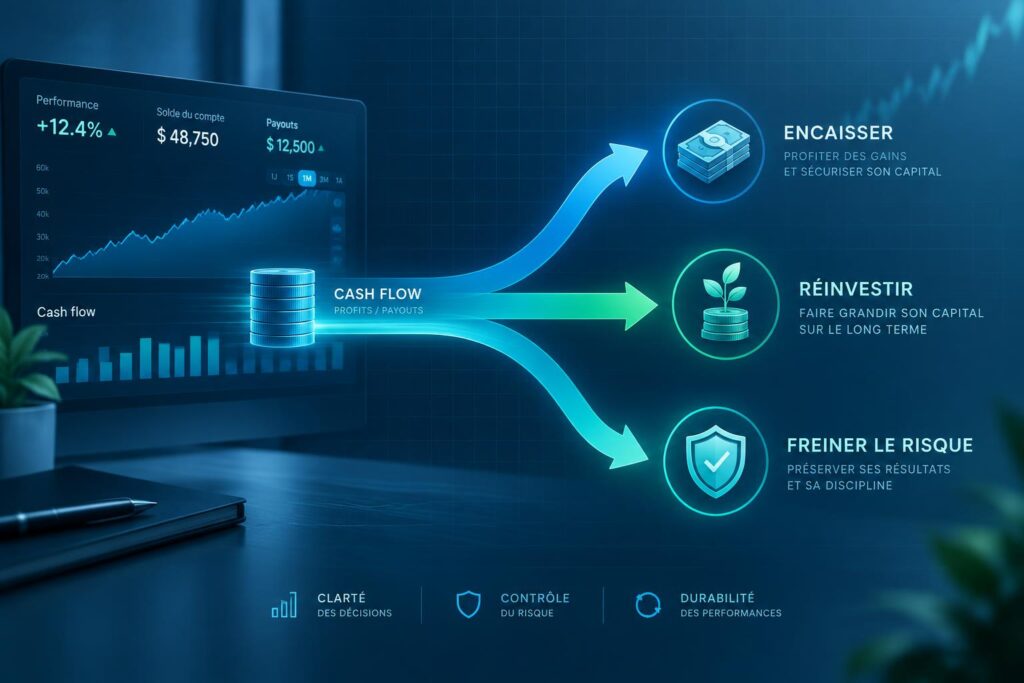
Après un payout, la vraie question n’est pas de retirer de l’argent, mais de décider ce que ce versement doit changer dans votre façon de trader. Un bon arbitrage protège votre cash-flow, votre compte financé et votre capacité à durer. Pour optimiser la gestion de ses fonds après un payout prop firm, raisonnez en net disponible, en réserve et en discipline, pas en simple gain encaissé.
Commencer par le bon calcul : ce que vous avez vraiment reçu
Un payout ne correspond ni au capital affiché sur le compte financé, ni au profit réalisé à l’écran. Entre le résultat de trading et l’argent effectivement reçu, il peut y avoir un profit split, des frais de transfert, des frais de change et, plus tard, une fiscalité à provisionner. La première erreur consiste à considérer la totalité du versement comme librement dépensable.
Concrètement, tenez un tableau simple avec cinq colonnes : montant brut annoncé, montant reçu, frais liés au prestataire de paiement, conversion éventuelle, réserve fiscale. Ce suivi évite la confusion entre performance de trading et trésorerie réelle. Si vous utilisez plusieurs prop firms ou plusieurs prestataires, cette traçabilité devient vite indispensable.
Le montant net disponible n’est pas votre budget total
Une fois le payout crédité, séparez immédiatement ce qui relève de votre activité et ce qui relève de votre usage personnel. Cette coupure est essentielle. Les traders qui mélangent dépenses courantes, nouveaux challenges et profits encaissés perdent en lisibilité, puis en discipline. Même un premier versement modeste mérite un traitement rigoureux.
Répartir le payout sans fragiliser la suite
La question la plus utile n’est pas « combien retirer ? » mais « quelle fonction donner à chaque euro ? ». Une répartition simple s’articule autour de quatre poches : rémunération personnelle, réserve fiscale, fonds de sécurité et réinvestissement. Le bon dosage dépend de votre régularité, de vos charges et de votre maturité sur compte financé.
| Approche | Priorité | Pour quel profil |
|---|---|---|
| Conservatrice | Réserve + protection du compte | Premier payout, historique court, besoin de stabilité |
| Équilibrée | Part personnelle + réinvestissement mesuré | Trader déjà régulier entre deux payouts |
| Agressive | Scaling et multiplication des opportunités | Trader expérimenté avec cadre strict déjà validé |
Pour un premier payout, l’approche conservatrice reste souvent la plus saine. Elle aide à absorber un futur drawdown sans pression excessive. Réinvestir trop vite dans de nouveaux challenges ou augmenter son train de vie après un seul retrait expose à un effet yo-yo psychologique : euphorie, excès de risque, puis frustration.
Votre organisation financière fonctionne comme une matrice de décision : chaque payout alimente plusieurs lignes de besoins, mais toutes n’ont pas le même niveau d’urgence. Si la ligne « sécurité » est vide, la ligne « scaling » ne devrait jamais être servie en premier. Cette logique oblige à considérer le retrait non comme une récompense immédiate, mais comme une ressource à répartir selon sa fonction réelle.
Réduire le risque juste après un versement
Le passage du challenge au compte financé modifie souvent le comportement. Selon Track360, le trader funded moyen échoue dans les 60 jours après le pass. Ce chiffre rappelle une chose simple : le payout peut détériorer la discipline s’il est vécu comme une validation définitive. En pratique, maintenez les règles qui ont permis d’obtenir le résultat.
Ne pas surdimensionner le sizing
L’erreur classique est d’augmenter brutalement la taille des positions parce que « le compte a déjà payé ». La pression psychologique monte très vite avec le nominal. Des positions d’évaluation situées entre 50 $ et 200 $ peuvent passer à 500 $ ou 2 000 $ sur compte financé, avec un impact émotionnel bien plus fort. Après un payout, gardez le même risque par trade pendant une période d’observation, plutôt que d’associer versement reçu et autorisation implicite de forcer.
Prévoir des freins avant la rechute
Fixez à l’avance vos garde-fous : limite de perte journalière personnelle, nombre maximal de trades, pause obligatoire après une séquence d’erreurs, réduction de la fréquence avant le week-end. Track360 mentionne aussi la fermeture de 80 % des positions le vendredi soir et un maximum de 1 à 2 positions structurées pendant le week-end. Même si chaque prop firm a ses propres règles, l’idée reste valable : protéger d’abord la survie du compte.
Construire un scaling progressif, pas émotionnel
Scaler ne signifie pas grossir vite, mais augmenter l’exposition à partir d’un historique stable. Une augmentation du sizing par étapes de 20 % est plus défendable qu’un bond brutal déclenché par un unique payout. Avant d’ajouter un nouveau challenge ou un nouveau compte, vérifiez trois points : régularité des résultats, respect des règles, stabilité émotionnelle entre deux retraits.
Un plan simple consiste à n’autoriser tout réinvestissement que si le journal de trading confirme plusieurs semaines cohérentes, sans FOMO ni revenge trading. Si votre edge devient irrégulier dès que vous encaissez, le problème n’est pas le montant du payout, mais le cadre de décision.
Pour centraliser votre organisation financière, un compte dédié, un tableur et un circuit clair entre réception, réserve et réemploi font toute la différence. Pour comparer certains repères de gestion personnelle et de trésorerie, vous pouvez aussi consulter la banque perso dans une logique d’outillage, pas de pilotage émotionnel.
Fiscalité, justificatifs et séparation des flux
Les payouts de prop firm peuvent relever de revenus professionnels selon votre situation. C’est un point à traiter tôt, surtout si les versements deviennent récurrents. Le réflexe utile consiste à conserver chaque justificatif : relevé de payout, facture éventuelle de challenge fee, frais de plateforme, conversions, captures du tableau de bord et preuves de réception du prestataire de paiement.
Créer une réserve fiscale dès le premier retrait
Attendre la déclaration pour découvrir le poids de l’impôt est une mauvaise habitude. Mettez de côté une part du payout dès réception, dans un espace séparé. Vous évitez ainsi de consommer un argent qui ne vous appartient pas totalement. Cette discipline est encore plus importante si vous recevez via des plateformes étrangères ou si vous cumulez plusieurs sources de revenus. À titre indicatif, la flat tax s’élève à 30 % pour les plus-values personnelles, et une amende pouvant atteindre 1 500 € par compte étranger non déclaré s’applique en cas d’oubli du formulaire 3916-bis.
Savoir quand demander un avis spécialisé
Si les payouts deviennent réguliers, si vous hésitez entre activité occasionnelle et cadre professionnel, ou si vous utilisez plusieurs comptes à l’étranger, un expert-comptable habitué aux revenus digitaux peut vous apporter de la clarté. L’enjeu dépasse la simple déclaration : il concerne aussi le suivi des frais, la séparation entre trading personnel et prop trading, et la capacité à justifier proprement vos flux.
Optimiser la gestion de ses fonds après un payout prop firm revient à protéger un système complet : trésorerie, risque, psychologie et conformité. Plus ce système est simple, plus il est répétable après chaque versement.
Avertissement. Le trading comporte un risque de perte en capital. Les challenges de prop firms sont payants et leur réussite n'est pas garantie. Ce contenu est informatif et ne constitue pas un conseil en investissement.
Gilles Vernadeau suit au quotidien l’actualité des prop firms et la traduit en informations claires, utiles et faciles à comparer. Il aide les lecteurs à repérer les évolutions importantes, à comprendre les conditions proposées et à choisir des opportunités plus adaptées à leur profil. Son ton est pédagogique, accessible et toujours orienté vers le concret.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.