Profirm : fonctionnement, coût, capital et risques expliqués
Challenge, compte simulé, drawdown, capital et payout : le fonctionnement d’une profirm expliqué avant de risquer vos frais d’inscription.
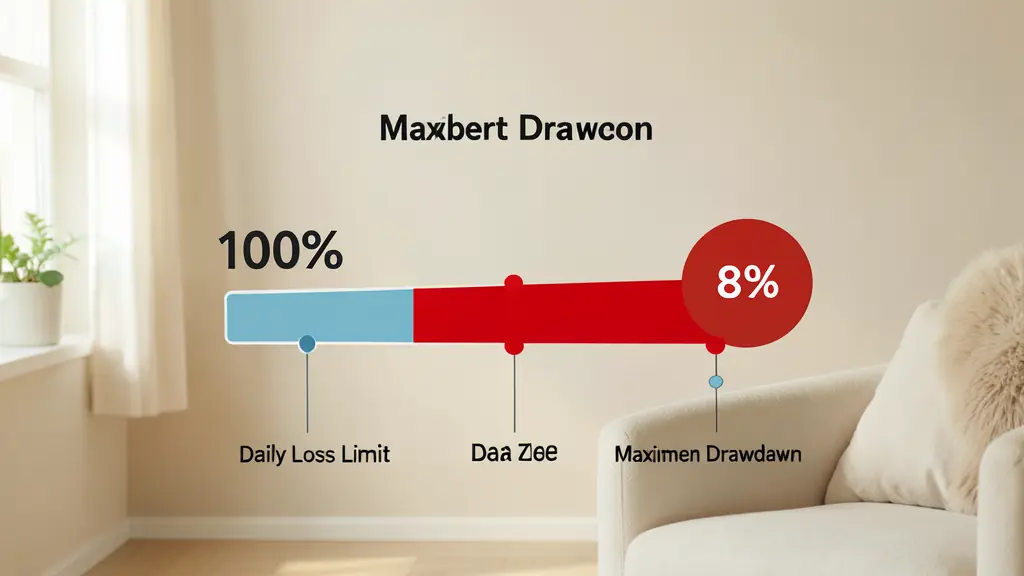
Une prop firm est une société de trading pour compte propre qui alloue du capital à des traders indépendants après validation de leurs compétences. Par exemple, sur un compte affiché à 100 000 $, si le drawdown maximal est fixé à 8 %, le budget de risque réel dont dispose le trader n’est que de 8 000 $ avant la clôture du compte.
Pas le temps de lire ?
- Une prop firm retail fait généralement passer une évaluation payante avant d’autoriser des payouts.
- Le compte présenté comme financé peut être réel, simulé ou seulement notionnel selon le modèle de la société.
- Le capital affiché compte moins que la perte maximale réellement autorisée par le drawdown.
- Le coût, l’allocation et le partage des gains varient : aucun tarif ni pourcentage ne peut être supposé sans lire l’offre actuelle.
- Un échec entraîne souvent la perte des frais du challenge, sauf remboursement, reset ou reprise expressément prévus au contrat.
Profirm et prop firm : ce que recouvre réellement ce modèle
Le terme profirm, tout comme l’expression prop firm, désigne une entreprise dont l’activité principale est le prop trading. Dans le modèle traditionnel, une société de trading pour compte propre recrute des traders professionnels pour gérer ses propres fonds, sans que ces derniers n’aient à engager leur capital personnel.
Toutefois, le marché a évolué vers un modèle retail. Aujourd’hui, la majorité des offres s’adressent aux particuliers via un système d’évaluation payante. Le trader paie des frais d’entrée pour prouver sa valeur sur un environnement simulé avant d’accéder à une allocation de fonds. Le fonctionnement prop firm moderne repose donc sur un cycle précis : paiement d’un droit d’entrée, réussite d’un test de compétences et gestion d’un capital alloué.
L’accès à ces fonds varie considérablement d’un acteur à l’autre. Le coût d’inscription, le montant du capital mis à disposition et le profit split (la répartition des gains entre la firme et le trader) dépendent entièrement des conditions contractuelles de chaque offre. Il est donc crucial de lire les règles en vigueur avant tout engagement financier.
Compte réel, compte simulé ou capital notionnel : trois réalités différentes
L’une des confusions les plus fréquentes concerne la nature du capital alloué. Un compte annoncé à 100 000 € ne signifie pas nécessairement que cette somme est déposée sur un compte de trading réel. Dans la majorité des modèles retail, le trader opère sur un compte démo, même après avoir réussi son évaluation. La firme rémunère ensuite le trader en fonction des performances réalisées sur ce simulateur, en copiant parfois les positions sur un compte réel ou en utilisant des mécanismes de hedging.
Le tableau suivant détaille les différences fondamentales entre les structures :
| Caractéristique | Prop Firm Traditionnelle | Challenge Retail (Simulé) | Modèle Futures / Broker Partenaire |
|---|---|---|---|
| Nature du capital | Capital propre réel | Capital notionnel (virtuel) | Capital réel ou simulé via clearing |
| Accès | Recrutement sélectif | challenge prop firm payant | Évaluation payante |
| Exécution | Marchés institutionnels | Environnement démo (OTC/CFD) | Marchés organisés (CME, etc.) |
| Soutien du risque | Société | Trader (via frais) / Société | Société / Broker |
| Objectif | Performance long terme | Validation de règles strictes | Respect des limites de risque |
Le risque est donc supporté différemment. Dans le modèle retail, le risque financier immédiat pour le trader correspond aux frais d’inscription. Pour la firme, le risque est limité par des règles de drawdown strictes qui coupent automatiquement le compte dès que la perte maximale est atteinte.
Le parcours complet, du paiement du challenge au premier payout
Le processus pour devenir un trader financé suit généralement un schéma linéaire, bien que les détails varient selon les firmes.
L’étape de l’évaluation
Tout commence par l’inscription et le paiement des frais. Le trader entre alors dans une phase de challenge. Ce test peut comporter une ou plusieurs étapes (souvent deux phases) :
1. Phase 1 : L’objectif est d’atteindre un profit cible (par exemple 10 % du capital) sans dépasser les limites de perte.
2. Phase 2 : Une phase de vérification, souvent avec un objectif de profit réduit, pour confirmer que la performance n’était pas due au hasard.
Certaines firmes imposent un nombre minimal de jours de trading effectif pour éviter les coups de chance sur une seule position.
La validation et le compte financé
Une fois les objectifs atteints, le trader passe par un processus de KYC (Know Your Customer) pour vérifier son identité. Il reçoit alors un compte financé. Selon les règles, ce compte peut être réel ou rester simulé, mais il permet désormais de générer des gains partageables.
Le retrait des bénéfices
Le payout (le versement des gains) intervient après une période définie. Le trader demande le retrait de sa part des profits, selon le profit split convenu. Certaines sociétés proposent même le remboursement des frais d’inscription lors du premier paiement.
En cas d’échec durant l’évaluation, les frais sont généralement perdus. Certaines firmes proposent toutefois des options de « reset » (réinitialisation du compte) moyennant un paiement supplémentaire, ou permettent de racheter un nouveau challenge avec une réduction. Le respect du drawdown prop firm est la condition sine qua non pour rester dans la course.
Coût, allocation et partage des gains : les chiffres à remettre en contexte
Il est erroné de chercher un tarif universel pour les prop firms. Les coûts sont modulables en fonction de la taille du capital demandé et du niveau de flexibilité des règles.
Décomposition des frais
Le coût total pour un trader ne se limite pas au prix d’appel du challenge. Il faut intégrer :
* Frais d’inscription : Ils varient couramment entre 100 $, 150 $, 200 $ et peuvent monter jusqu’à 400 $ selon le capital visé.
* Coûts opérationnels : Les spreads (différence entre prix d’achat et de vente), les commissions sur les transactions et les éventuels frais de conversion monétaire.
* Options additionnelles : Certains services de coaching ou formations peuvent être proposés, avec des coûts pouvant atteindre 3 500 € dans certains modèles hybrides.
Analyse du profit split
Le partage des gains est un argument marketing majeur. On observe des offres allant de 70 % à 90 %, voire 95 % pour le trader. Dans le modèle traditionnel, les commissions à la performance pour la firme se situent plutôt entre 15 % et 30 %.
Cas concret de rémunération
Imaginons un trader avec un compte financé de 100 000 $. S’il réalise un profit mensuel de 5 000 $ avec un profit split de 80 % en sa faveur :
* Gain brut du trader : 4 000 $.
* Part de la firme : 1 000 $.
Si le trader a payé 200 $ pour son challenge, son gain net réel après récupération de l’investissement initial est de 3 800 $. Il est important de noter que certaines sociétés appliquent un principe de 50 % de partage sur le premier paiement avant de passer au taux contractuel.
Le drawdown transforme le capital affiché en budget de risque
Le capital nominal (par exemple 100 000 $) est une donnée secondaire. La seule donnée critique est le drawdown, qui représente la perte maximale autorisée. C’est lui qui définit votre véritable espace de manœuvre.
Les types de drawdown
Il existe plusieurs mécanismes de calcul de la perte, et chacun impacte différemment la survie du compte :
* Perte maximale quotidienne : Une limite (souvent entre 3 % et 5 %) qui ne doit pas être franchie sur une seule journée de trading.
* Drawdown statique : La perte maximale calculée à partir du solde initial. Si le capital est de 100 000 $ et le drawdown de 8 %, le compte est fermé dès qu’il descend à 92 000 $.
* Trailing Drawdown : La limite de perte suit le sommet du solde du compte. Si votre compte monte à 105 000 $, votre limite de perte remonte également, réduisant votre marge de manœuvre si vous ne sécurisez pas vos gains.
* End-of-day (EOD) : Le calcul du drawdown est effectué une seule fois par jour, à la clôture, ce qui est plus souple que le calcul en temps réel.
Calcul du risque réel et protocole de réussite
Pour un compte de 100 000 $ avec un drawdown de 8 %, votre budget de risque est de 8 000 $. Pour optimiser vos chances de réussite, appliquez ce protocole de money management :
* Risque par position : Ne risquez jamais plus de 0,5 % à 1 % du budget de risque (soit 40 $ à 80 $ par trade) et non du capital nominal.
* Limite quotidienne personnelle : Fixez-vous un arrêt automatique après deux ou trois pertes consécutives pour éviter le trading émotionnel.
* Marge de sécurité : Ne visez pas le drawdown maximal ; considérez que votre compte est perdu à 70 % du drawdown autorisé pour garder un filet de sécurité.
Pour mieux comprendre ces mécanismes, vous pouvez comparer les formats de challenge prop firm afin d’identifier celui qui correspond à votre tolérance au risque. Le profit split n’est attractif que si vous survivez assez longtemps pour l’encaisser.
Forex, CFD et futures n’impliquent ni le même marché ni le même intermédiaire
Le choix des instruments financiers modifie radicalement l’expérience de trading et la structure des coûts.
Le marché Forex et les CFD
La majorité des prop firms retail proposent des CFD (Contrats sur Différence) sur le Forex, les indices ou les matières premières. Il s’agit d’un marché OTC (Over-The-Counter), c’est-à-dire un marché de gré à gré. L’exécution dépend entièrement du broker partenaire ou de la firme elle-même. Cela signifie que les prix peuvent varier légèrement d’un fournisseur à l’autre et que la best execution (l’obligation de rechercher le meilleur prix) dépend de la transparence de l’intermédiaire.
Le marché des Futures
À l’inverse, les contrats futures sont négociés sur des marchés organisés et centralisés (comme le CME). Ici, le prix est le même pour tous les participants. Les prop firms spécialisées dans les futures utilisent souvent des plateformes comme Tradovate. La différence majeure réside dans la régulation et la transparence des prix, mais aussi dans les horaires de trading et le calcul des marges.
Prop firm vs Broker
Il est crucial de distinguer la prop firm du broker. La prop firm est l’entité qui vous alloue le capital et définit les règles du challenge. Le broker est l’intermédiaire technique qui exécute les ordres sur le marché. Si une prop firm n’utilise pas un broker régulé et transparent, le trader s’expose à des risques de manipulation des prix ou à des difficultés lors du payout.
Avant de payer : contrôle de fiabilité, des restrictions et des recours
Le marché des prop firms est peu régulé, ce qui rend la vigilance indispensable. Certaines sociétés, comme My Forex Funds, ont vu leurs actifs gelés en 2023 à la suite de poursuites du régulateur américain (CFTC), une procédure finalement rejetée par la justice en mai 2025, et d’autres ont perdu l’accès à MetaTrader 4 et 5 en 2024 suite aux changements imposés par MetaQuotes.
Checklist de vérification opérationnelle
Avant d’engager des fonds, passez l’offre au crible des points suivants :
* Identité juridique : La société a-t-elle une adresse physique et des mentions légales claires ?
* Statut du broker : Le partenaire d’exécution est-il régulé par une autorité reconnue (AMF, SEC, etc.) ?
* Restrictions techniques : Le news trading (trader lors des annonces économiques) est-il autorisé ? L’overnight (garder des positions ouvertes la nuit) est-il permis ?
* Outils autorisés : Les EA (Expert Advisors) et le copy trading sont-ils acceptés ou constituent-ils un motif de bannissement ?
* Conditions de retrait : Quels sont les délais de payout et existe-t-il une règle de cohérence (consistency rule) imposant que chaque trade soit proportionnel aux autres ?
Pour sécuriser votre investissement, nous vous conseillons de vérifier la fiabilité d’une prop firm via des audits de retraits réels et des avis d’utilisateurs non affiliés.
Sachez que l’absence de licence financière ne signifie pas nécessairement une arnaque, car le modèle retail ne propose pas de gestion de fonds pour tiers, mais une vente de service d’évaluation. Cependant, cela signifie aussi que vous avez très peu de recours légaux en cas de litige, contrairement à un compte ouvert chez un broker régulé.
Prop firm ou compte personnel : le choix dépend surtout de votre discipline
L’arbitrage entre trader son propre capital ou passer par une prop firm repose sur un équilibre entre risque financier et pression psychologique.
Le compte personnel offre une liberté totale : aucune règle de drawdown imposée, aucun objectif de profit arbitraire et une stratégie adaptable à l’infini. En revanche, il nécessite un capital initial conséquent pour générer des revenus significatifs sans prendre des risques excessifs.
Le modèle prop firm, quant à lui, permet d’accéder à un levier financier important sans risquer ses propres économies, au-delà des frais d’inscription. C’est un accélérateur pour le trader qui possède déjà une méthode rentable et disciplinée. Pour un débutant, c’est souvent un piège : la pression des objectifs de profit et la rigidité des règles de perte poussent fréquemment à prendre des risques inconsidérés, menant à un échec rapide (certaines études évoquent jusqu’à 95 % d’échec lors de l’évaluation).
Si vous hésitez, la meilleure approche est de tester votre stratégie sur un simulateur gratuit en reproduisant exactement les limites de drawdown de la firme visée. Si vous ne pouvez pas tenir un compte démo pendant trois mois sans franchir la limite de 8 %, payer un challenge serait une erreur coûteuse.
Pour identifier l’offre la plus adaptée à votre profil de risque, vous pouvez découvrir nos comparatifs détaillés.
Avertissement. Le trading comporte un risque de perte en capital. Les challenges de prop firms sont payants et leur réussite n'est pas garantie. Ce contenu est informatif et ne constitue pas un conseil en investissement.
Gilles Vernadeau suit au quotidien l’actualité des prop firms et la traduit en informations claires, utiles et faciles à comparer. Il aide les lecteurs à repérer les évolutions importantes, à comprendre les conditions proposées et à choisir des opportunités plus adaptées à leur profil. Son ton est pédagogique, accessible et toujours orienté vers le concret.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.