Pourquoi la croissance peut fragiliser la trésorerie, et comment l’anticiper
En croissance, on peut vendre plus et pourtant payer ses fournisseurs difficilement. La clé : anticiper les décalages d’encaissement, mesurer le BFR, piloter les flux et sécuriser les décisions pour préserver la trésorerie.
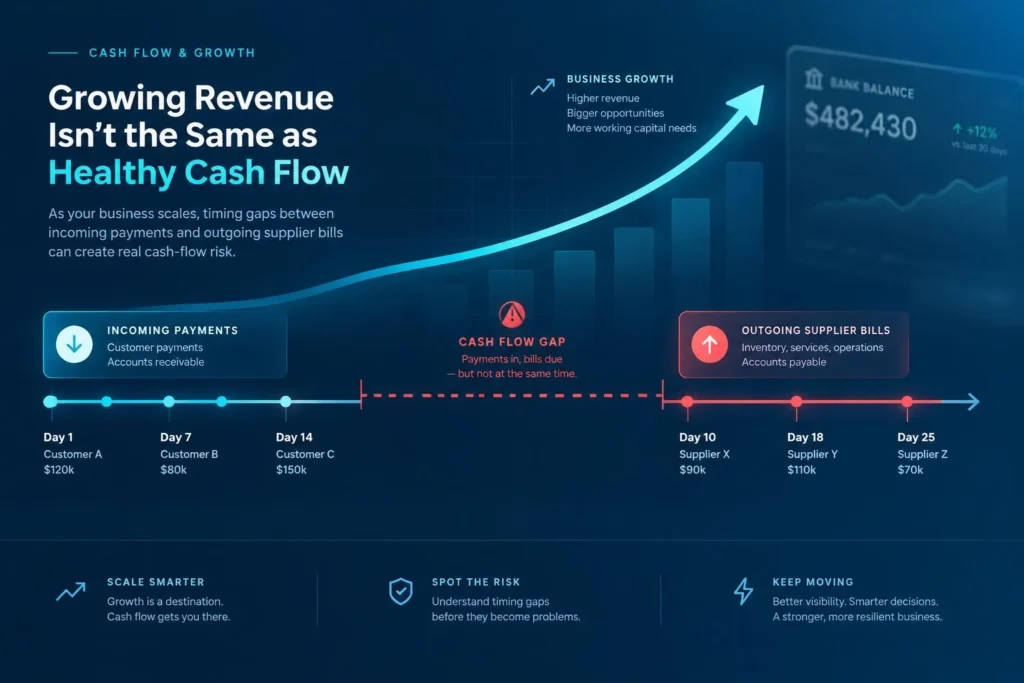
Une entreprise peut gagner des clients, afficher un bénéfice et manquer d’argent pour payer ses fournisseurs. En période de croissance, l’enjeu est de prévoir les décalages entre encaissements et décaissements, puis d’agir sur leur origine. Le solde bancaire du jour ne suffit pas : il faut savoir ce qui restera disponible après les prochaines échéances.
Mesurer ce que chaque vente mobilise avant de rapporter
La trésorerie correspond aux liquidités disponibles à un instant donné. Elle ne se confond pas avec le résultat net : une vente peut contribuer au bénéfice sans être encore encaissée. La capacité d’autofinancement (CAF) mesure la capacité potentielle de l’activité à générer des ressources, avant notamment les variations du besoin en fonds de roulement.
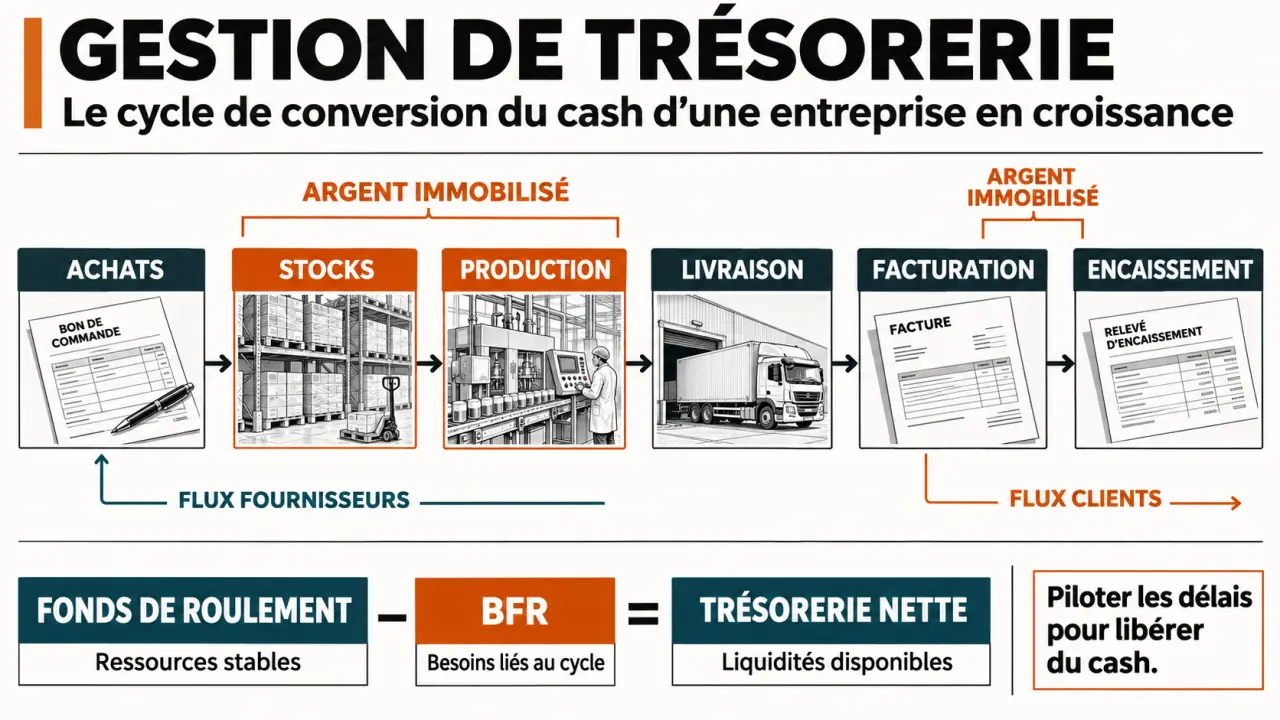
Le besoin en fonds de roulement (BFR) traduit l’argent immobilisé dans le cycle d’exploitation. Dans une approche simplifiée, il se calcule ainsi : stocks + créances clients − dettes fournisseurs. Lorsque les commandes augmentent, les achats, les stocks et les créances peuvent progresser avant les encaissements.
Le fonds de roulement (FR) correspond aux ressources stables disponibles après le financement des emplois durables. L’équilibre se lit ainsi : trésorerie nette = FR − BFR. Un BFR croissant n’est pas nécessairement anormal, mais il doit être financé.
Suivez aussi le parcours de chaque commande : achat, production, livraison, facturation, règlement. Cette séquence montre où l’argent reste bloqué. Une prestation terminée mais non validée par le client peut retarder la facture autant qu’un retard de paiement. Attribuer un responsable à chaque étape aide à traiter le véritable point de blocage.
Transformer les prévisions en décisions hebdomadaires
Construisez un prévisionnel à partir du solde bancaire rapproché, puis positionnez les encaissements attendus et les décaissements à leur date probable : salaires, charges, TVA, fournisseurs, emprunts et investissements. Distinguez les commandes signées des ventes espérées, ainsi que les factures certaines des règlements incertains.
Combinez une lecture hebdomadaire à court terme avec des projections à 3, 6 et 12 mois. Testez un scénario central et un scénario dégradé, qui intègre des paiements clients retardés ou des ventes inférieures aux attentes. Le point bas de trésorerie doit déclencher une action avant que le compte ne soit sous tension.
- DSO : délai moyen d’encaissement des clients, à rapprocher des échéances contractuelles.
- DPO : délai moyen de paiement des fournisseurs, à surveiller sans accumuler les retards.
- BFR et cycle de conversion du cash : durée et montant de l’argent immobilisé dans l’exploitation.
- Flux de trésorerie d’exploitation : liquidités réellement dégagées par l’activité, à comparer aux marges.
Pour structurer cette démarche, vous pouvez envisager de piloter votre entreprise avec capify finance, en définissant d’abord vos besoins de visibilité, de reporting et d’accompagnement.
Libérer des liquidités sans fragiliser l’exploitation
Commencez par les encaissements : facturez dès que les conditions contractuelles le permettent, demandez des acomptes adaptés et relancez le client avant puis après l’échéance. Identifiez rapidement tout litige et confiez-le à un interlocuteur précis, au lieu de le laisser se perdre dans une liste d’impayés.
Entre professionnels, le délai de paiement par défaut est généralement de 30 jours après réception des marchandises ou exécution de la prestation. Les délais convenus peuvent aller jusqu’à 60 jours date de facture, ou 45 jours fin de mois sous conditions, hors régimes particuliers. En cas de retard relevant du dispositif, l’indemnité forfaitaire de recouvrement est de 40 €.
| Levier | Action concrète | Point de vigilance |
|---|---|---|
| Stocks | Réduire les références à rotation lente et ajuster les réapprovisionnements | Préserver les produits indispensables |
| Fournisseurs | Négocier un échéancier avant la commande | Respecter le contrat et le cadre légal |
| Investissements | Échelonner les dépenses selon leur utilité | Ne pas freiner une capacité de production nécessaire |
| Financement | Étudier une ligne de court terme ou l’affacturage | Comparer le coût, les garanties et les conditions |
Un financement temporaire peut absorber un décalage identifié. Il ne remplace pas la correction d’une marge insuffisante ni la résolution d’impayés récurrents.
Automatiser les flux tout en gardant le contrôle
Un tableur peut suffire lorsque les flux restent simples et qu’un responsable le met à jour régulièrement. Un logiciel de trésorerie devient pertinent lorsque les rapprochements manuels prennent trop de temps. Un Treasury Management System (TMS) répond à des besoins plus complexes : centralisation bancaire, gestion de plusieurs entités, suivi des devises et circuits de validation.
Comparez les solutions selon leurs connexions bancaires, la traçabilité des hypothèses, les droits d’accès et les possibilités de consolidation. Une vision globale ne signifie pas que toutes les liquidités sont librement transférables entre sociétés.
La facturation électronique facilite le suivi des statuts et la détection des rejets, sans garantir le règlement. Pour les entreprises concernées par la réforme française, l’obligation de réception débute le 1er septembre 2026. L’émission devient obligatoire pour les TPE, PME et micro-entreprises le 1er septembre 2027.
Enfin, séparez la création des bénéficiaires de la validation des virements. Prévoyez une double approbation adaptée aux montants et vérifiez tout changement de coordonnées bancaires par un canal connu. Le dirigeant ou le responsable financier peut effectuer une revue hebdomadaire des écarts aux prévisions, des relances prioritaires et des décisions de dépenses. L’outil prépare l’information ; une responsabilité clairement attribuée permet de passer à l’action.
Avertissement. Le trading comporte un risque de perte en capital. Les challenges de prop firms sont payants et leur réussite n'est pas garantie. Ce contenu est informatif et ne constitue pas un conseil en investissement.
Gilles Vernadeau suit au quotidien l’actualité des prop firms et la traduit en informations claires, utiles et faciles à comparer. Il aide les lecteurs à repérer les évolutions importantes, à comprendre les conditions proposées et à choisir des opportunités plus adaptées à leur profil. Son ton est pédagogique, accessible et toujours orienté vers le concret.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.